

相続税にも時効が存在します。
そのため、理論上は時効成立による相続税回避が可能です。
しかし、相続税は税務調査を受けやすく、時効の成立を期待するのは現実的ではありません。
本記事では、相続税の時効と、申告誤り・無申告等がバレる理由やペナルティについてご説明します。
この記事の監修/取材協力
古尾谷 裕昭 税理士
相続専門の税理士法人の代表税理士(VSG相続税理士法人)。同事務所では、年間3,500件の相続税申告を行っており「99%税務調査が入ってこない」「税金を可能な限り安く」「親身に寄りそった対応」という品質で、元国税調査官を招き入れた体制のもとサービスを提供している。

武田 秀哲 税理士
VSG相続税理士法人神戸・三宮相続オフィスの代表。
もともと税理士の専門学校で「相続税」を教える講師をつとめており、現在は「相続税」という自身の強みを活かして相続専門の税理士法人の神戸支部の代表をつとめる。
相続税の時効とは?
税金は、種類ごとに法律で計算方法が定められていますが、算出した納税額が間違っていたとしても、時効が成立すれば誤りを指摘されることはなくなります。
相続税に時効がある理由
時効とは、法的に正当ではない状態であったとしても、ある出来事から一定期間経過したときは、その是正を求めることができないことをいいます。
国が税務調査を実施する権限を無制限に認めてしまうと、納税者は税務調査に対応するために、いつまでも書類等を保存しておかなければなりません。
税務調査を実施する税務署側にとっても、画一的に調査を行うのが難しくなることから、一定期間を経過した申告については調査を実施できないよう時効が設けられています。
時効は正しくは「除斥期間」といいますが、一般的に「時効」といわれていますので、この記事では「時効」とします。
時効の起算点はいつ?
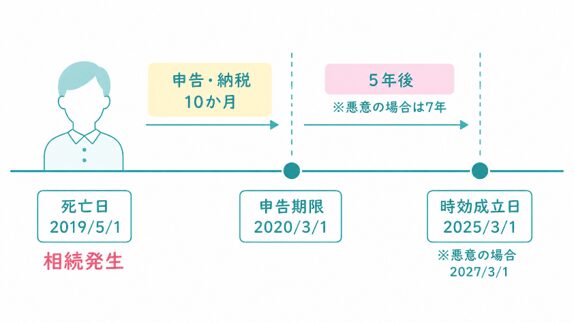
相続税の起算点は、相続税申告期限の翌日です。
相続税申告の期限は相続発生から10ヶ月後となります。
納め過ぎた税金の返金にも期限がある
納税者が納め過ぎた税金を国から戻してもらう際の還付請求権についても、5年の期間制限があるため注意が必要です。
時効が成立すると納め過ぎた分の税金は戻ってきませんので、申告誤りに気が付いた時点で早めに還付手続きを行ってください。
相続税の時効に更新(中断)はない
民法では、時効について更新(中断)という考え方が存在します。
これは、債務者が債務を履行せずに時効を迎えるまでに履行する意思を見せた場合や債権者が履行を求めるアクションを起こした場合などに、時効をリセットし、その時点を時効の起算点とすることです。
相続税の時効に関しては、この考えが適用されず、税務署に指摘されても時効はリセットされません。
時効までの期間は何年?5年と7年のどっち?
相続税の時効成立の期間は原則5年です。しかし、税金逃れをする意思があるなどの「悪意がある場合」に該当すると7年になります。
悪意がある場合とは、偽りその他不正の行為により、税金逃れや不正還付を受けようとした場合をいいます。
相続税で悪意がある場合に該当するケースとしては、被相続人の相続財産を隠し、相続税の申告が不要であるように装った場合や、被相続人の財産を相続人の名義として隠していた場合などがあります。
当初から時効が成立による相続税回避を試みてしまうと、税務署は納税者に悪意があると判断し、除斥期間が7年に拡大するので注意してください。
贈与税の時効(除斥期間)は6年
贈与税にも時効があり、原則6年とされています。例外的に不正や偽りの行為がある場合には7年となります。
相続税負担を軽減するために贈与を行うことがありますが、時効の問題よりも、そもそも贈与が成立しておらず、相続財産として申告しなくてはならないことがあるので注意が必要です。
名義預金等で贈与者が受贈者に贈与をしているつもりでも、双方に贈与の認識がない場合には、贈与が成立していることにはなりません。
そのため、贈与者が10年前に贈与し、贈与が成立したと思っていたとしても、受贈者に贈与を受けた認識がなければ、そもそも贈与の成立がされておらず、もちろん時効も成立されません。
生前贈与をする際は注意が必要です。
なぜ相続財産の申告漏れが税務署にバレるのか?
税務署は、あらゆる手段を用いて情報を集めています。
税務署に見つからないと思って相続財産を隠していたとしても、調査前の時点で財産の存在が把握されていることも少なくありません。
KSK・KSK2システム(国税総合管理システム)による情報収集
国税組織は、国税総合管理システム(通称:「KSKシステム」)を用いて、全国の国税局と税務署をネットワークで結んでいます。
KSKシステムは、納税者の申告・納税の事績や各種の情報を入力することで、国税債権などを一元的に管理しています。
税務調査や滞納整理にもKSKシステムのデータが活用され、収集したデータを解析することで申告漏れの手掛かりを見つけたり、意図的な税金逃れを把握することがあります。
KSKシステムは令和8年9月24日よりKSK2へバージョンアップします。
今までとは違い、税目別の縦割りシステムが解消され、データ中心の事務処理になります。
税務署内の事務処理が効率化され、さらに調査官が資料精査や調査に注力できる状況が整います。
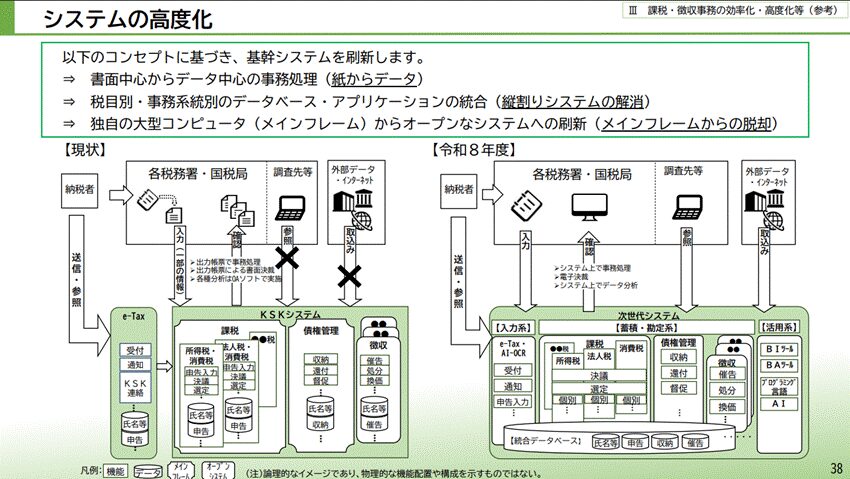
引用:国税庁「税務行政のデジタル・トランスフォーメーション -税務行政の将来像 2023- 」
相続税の申告漏れが把握されるケース
相続税の申告漏れは、被相続人の所得税の申告状況や、所有している会社、金融機関などから情報を集めています。
たとえば、被相続人が毎年確定申告をしている人であれば、所得金額から財産の蓄積額を予測し、無申告の場合には申告していないことが妥当であるかを確認します。
継続的な収入を得ていない人でも、不動産等を譲渡したことで数千万円の収入を得ていれば相続税の申告が必要になることもありますので、譲渡所得の申告もチェックしています。
被相続人が過去に相続で多額の遺産を引き継いでいれば、相続税の申告手続きを要することも考えられますので、過去の相続税の申告状況から無申告や申告漏れが把握されることも少なくありません。
また、相続税に関する情報収集源は被相続人だけでなく、相続人や被相続人が所有している会社にも及びます。
被相続人が預貯金や不動産をあまり保有していない人でも、非上場会社の株式を多数保有していたことが原因で、相続税の申告が必要になることもあるので注意してください。
非上場会社の株式は、会社の規模により評価方式が異なります。
相続税評価額が想像以上に高くなった結果、相続税の申告が必要になることもあります。
評価方法は複雑なので、非上場株式を所有している場合、税理士に評価を依頼した方がいいでしょう。
お尋ねが届くリスクと時効成立を待つことの不利益
お尋ねは、税務署が申告が必要と思われる人に対して送る書類のことで、行政指導の一環です。
これに応じず時効を待とうとしても、税務署は既に疑いを持っている状態のため、実地調査に移行する確率が非常に高くなります。
時効成立を期待して放置することは、むしろ重いペナルティを招く結果となります。
税務調査による実態解明
税務署は、計算ミスなどによる申告誤りや無申告を把握した場合には、税務調査で誤りを指摘します。
相続税の税務調査には、税務調査官が相続人の自宅等を訪れて実施する「実地調査」と、税務署に呼び出して申告誤りを指摘する「実地調査以外の調査」があります。
実地調査
実地調査では、提出された申告書に漏れや誤りがないかを確認し、適正な課税を確保するために行われます。
相続人が意図的に相続財産を除いて申告書を作成していた場合、脱税行為があったとみなされ、重加算税の対象となるので注意してください。
実地調査以外の調査
実地調査以外の調査は、簡易な接触とよばれ、電話・書面・来署依頼により無申告や申告誤りなどを指摘する手法であり、ここ数年増えています。
簡易な接触を受け、更正があるべきことを予知する前(実地調査前)に自主的に修正申告書を提出した場合には、延滞税は課されますが、過少申告加算税は賦課されません。
当初申告が期限後申告の場合(調査の通知前に自主的に申告)は、無申告加算税が原則5%賦課されることになります。
反面調査でも情報収集・確認を行っている
反面調査は、取引先など、納税者と関係がある人や企業に対して行う調査をいいます。
相続税の代表的な反面調査としては、銀行や証券会社に対して行う金融機関調査があり、被相続人や相続人が取引している金融機関の取引内容や履歴を調べることで、申告漏れとなっている相続財産の有無を確認します。
銀行の貸金庫にお金を隠していたとしても、税務署に貸金庫の存在を把握されれば脱税が見つかってしまいますので、違法な手段を用いて相続税を回避する行為は大変危険です。
タンス預金でもバレる?
自宅や事務所で現金を保管する「タンス預金」は、税務調査官が存在の有無を必ずチェックする財産の一つです。
税務調査では、被相続人の財産の管理者や管理場所だけでなく、自宅の金庫の存在を尋ねられます。
銀行預金は金融機関を調査すれば把握されるのに対し、タンス預金は履歴が残らないので税務署に見つかりにくいため、財産を隠す手段として用いられることが多いです。
税務署もタンス預金が脱税に使われやすいことを十分理解していますので、実地調査の際には、タンス預金の存在を徹底的に調べられます。
金庫の存在を伝えれば、中身を提示するように求められますし、調査担当者が必要と判断すればタンスの中も見せるよう求めてきます。
税務調査は任意調査なので、調査担当者が勝手に金庫やタンスの中を調べることはありません。
しかし、金庫の存在を隠すなどの虚偽の回答をした場合、その回答が仮装隠蔽行為とみなされ、重加算税の対象となってしまうので注意してください。
名義預金も確認される
名義預金とは、金融機関等の口座の名義人とその口座にお金を振り込んでいる人が異なる預金のことを指します。
名義預金でよくあるのは、子供の名前で口座を開設し、実際にその口座に預金しているのは親といったケースです。
名義預金とみなされてしまうと、相続時に親の財産として相続財産にこの預金が加算されてしまいます。
名義預金とバレなければ、そのまま子供に預金を渡すことができると考えるかもしれませんが、基本的にはバレてしまいます。
税務署では、税務調査に必要であれば簡単に金融機関等の情報を手に入れることができます。
入出金で不明なものは相続人等に必ず確認をします。
このような事態になった場合、贈与の事実が証明できなければ名義預金とみなされ、相続財産に加算されます。
さらには、税務調査で名義預金を指摘されると、加算税・延滞税のペナルティがあるため注意が必要です。
もし、名義預金を疑われる可能性がある預金を所持している場合は、速やかに贈与契約書を作成する、通帳、銀行印の管理を名義人と一致させるなどの対策を行ってください。
納税しないとどうなる?期限を過ぎたら?
相続税は申告だけでなく、納税も期限までに済ませなければなりません。
納期限は申告期限と同様、被相続人の死亡したことを知った日の翌日から10か月以内であり、納期限までに税金を納めないと延滞税が発生します。
延滞税は、税金の支払いが遅れたことに対するペナルティで、日割りで税額計算を行います。
完納するまで延滞税の額は増えますし、納期限から2か月を過ぎると適用される延滞税の税率が上がるので注意が必要です。
また、滞納状態が続くと税務署からの催促だけでなく、財産の差押えが実施されることもあります。
税務署は、必要と判断すれば銀行口座も差し押さえますので、相続税が発生する際は申告手続きだけでなく、納税資金の確保も重要です。
相続税に課されるペナルティの種類と対象事例
相続税に課されるペナルティには、過少申告加算税・無申告加算税・重加算税および延滞税があり、税務調査の指摘内容や指摘された際に提出する申告書の種類によって対象となるペナルティの種類は変わります。
過少申告加算税
過少申告加算税は、申告期限内に納税申告書を提出した後、修正申告書を提出した際に課されるペナルティです。
過少申告加算税の税率は原則10%で、税務署から調査通知が行われてから、調査による決定等の予知なしの修正申告等が行われたときは、税率が5%減額されます。
期限内申告税額相当額または50万円のいずれか多い金額を超える部分がある場合には、加重分として超えた部分に対して税率5%が上乗せされます。
無申告加算税
無申告加算税は、次のいずれかに該当するケースで課されるペナルティです。
- 申告期限までに納税申告書を提出しないで期限後申告書を提出した場合
- 期限後申告書の提出または決定があった後に修正申告書を提出した場合
無申告加算税の税率は原則15%で、税務署から調査通知が行われ、かつ、調査による決定等の予知なしの期限後申告等が行われた場合には、税率が5%減額されます。
加算後累積納付税額(それ以前の申告等で累積した納付税額を加算した合計額)が50万円を超える部分があるときは、加重分として超える部分に対して税率が高くなります。
無申告加算税の税率
- 50万円以下の部分に対する税率⇒15%
- 50万円を超え300万円以下に対する税率⇒20%
- 300万円を超える部分に対する税率⇒30%
加算後累積納付税額300万円超に課される無申告加算税は、令和6年1月1日以後に法定申告期限が到来する国税から適用されます。
高額無申告を発生させたことについて、納税者の責めに帰すべき事由がない場合、加算後累積納付税額300万円超に課される無申告加算税の税率は20%になります。
「納税者の責めに帰すべき事由がない場合」とは、相続税の申告において、相続人が一定の確認をしたにもかかわらず、他の相続人の財産が事後的に発覚した場合などをいいます。
重加算税
重加算税は、隠蔽または仮装による税金逃れを行った場合に課されるペナルティです。
他の加算税に代えて課されるペナルティであるため、過少申告加算税や無申告加算税の対象となる税額に重加算税が重複適用されることはありません。
重加算税の税率
- 過少申告加算税に代えて課される重加算税の税率⇒35%
- 無申告加算税に代えて課される重加算税の税率⇒40%
延滞税
延滞税は、法定納期限までに納付しない場合に課されるペナルティです。
期限内に納付した納税者の権衡を図る必要性と、国税の期限内納付を促進させる見地から、納付遅延に対する遅延利息に相当する額が課されます。
延滞税の利率は原則7.3%ですが、各年の延滞税特例基準割合が年7.3%に満たないときは、次に掲げる割合が適用されます。
- 納期限の翌日から2か月を経過する日まで:「年7.3%」と「延滞税特例基準割合+1%」のいずれか低い割合
- 納期限の翌日から2か月を経過した日以後:「年14.6%」と「延滞税特例基準割合+7.3%」のいずれか低い割合
延滞税特例基準割合は毎年変動するため、年によって適用される延滞税の税率は異なります。
令和6年1月1日から令和6年12月31日までの延滞税の利率は、納期限の翌日から2か月を経過する日までは「2.4%」、納期限の翌日から2か月を経過した日以後は「8.7%」です。
加算税の計算例
相続税の申告誤りが指摘された際、どの程度の加算税が課されるのか、計算例を用いて解説します。
過少申告加算税の計算式
無申告加算税の計算式
重加算税の計算式
遺留分侵害額請求が相続税と申告期限に与える影響
相続税の申告後に遺族間で遺産を巡るトラブルが発生し、遺留分侵害額請求が行われることがあります。
この場合の申告期限は遺留分侵害額請求によって財産の異動があったことを知った日の翌日から4ヶ月以内です。当初申告から今回の申告期限の間の延滞税は発生しません。
請求側・支払側それぞれの税務手続き(更正の請求と修正申告)
遺留分侵害額請求によって受け取った、または支払った金額は、相続税の課税価格を変動させます。
遺留分侵害額請求によって財産の異動があったときは、その事実を知った日の翌日から4カ月以内に支払った側は「更正の請求」で払いすぎた税金の還付を求め、受け取った側は「修正申告」を行う必要があります。
相続人間で税額を精算するなら申告不要の場合も
遺留分侵害額請求で遺産の取得額がズレても、相続人全員で見た時に相続税の総額に変化がないのであれば、相続人間で税額を精算し申告はしなくても問題ありません。
ただし、新たな取得者が配偶者であり、相続税の総額に変動が生じる場合は申告が必要です。
まとめ
相続税にも時効はありますが、成立は難しく、待つことはおすすめできません。
時効成立を待つよりも、税務調査や追徴課税のリスクを下げることや控除や特例等を活用し、相続税の支払い額を抑えることが重要です。
相続税に関するお悩みや不安が少しでもある方は、相続に強い税理士への相談をしてください。

相続税に強い
税理士をご紹介します
- 身内が亡くなった、今すぐ相談したい
- 相続税申告について何も分からない
- 相続専門の税理士を紹介して欲しい
相続に関することであれば、どんなご相談でもお受けしています。
相談は無料です。繋がらないときはお時間をおいておかけ直しください。


私たちの想い
相続後に、
遺産をしっかり受け取り、安心して日々を過ごすことができるかどうか。
その鍵は、相続に強い税理士に出会えるかどうかが握っています。
例えば・・
- 申告に漏れがあれば、税務署から調査を受け追徴課税を支払う可能性がある
- 税理士が見つからず申告が間に合わなければ罰金を受けたり税金が高額になる
- 税理士が不親切であれば、よく分からないまま申告を行うことになる
など
実際に、
令和2年には、5,106件の税務調査が行われ、1件あたりなんと943万円の追徴課税が課されています。
相続に強い税理士がついていれば、まず税務調査に発展する可能性も低く、
追徴課税を受けるような抜けや漏れもないため、安心して相続税申告を終えることができます。
相続後の生活は、相続に強い、良い税理士に出会えるかどうかで決まるといっても過言ではないのです。
「亡くなられた方の遺産を、大事な方々にしっかりと残して欲しい」
「相続税のことで悩んだり、支払いに追われる様な方を1人でも多く減らしたい」
このサイトは、そんな想いで運営されています。
