

家族が亡くなり、相続手続きを進める中で、遺言書の存在や遺留分という聞き慣れない法律用語に直面し、戸惑う方は少なくありません。
特に実家などの不動産がある場合や、複雑な家族関係が存在する場合、遺産分割を進めるうえで遺留分の理解が欠かせません。
本記事では、遺留分の基本的な仕組みから、具体的な計算方法、対象となる財産、請求手続きの流れまでを解説します。
この記事の監修/取材協力
古尾谷 裕昭 税理士
相続専門の税理士法人(VSG相続税理士法人)の代表税理士。同事務所では、年間3,500件の相続税申告を行っており「99%税務調査が入ってこない」「税金を可能な限り安く」「親身に寄りそった対応」という品質で、元国税調査官を招き入れた体制のもとサービスを提供している。
三ツ本 純 税理士
相続専門の税理士(VSG相続税理士法人)。税理士業界に就職した後、10年以上相続税の専門税理士として活動、これまで600件以上の相続税申告に関わっている。横浜出身。書籍「令和3年度版 プロが教える! 失敗しない相続・贈与のすべて (COSMIC MOOK)」など
【図解】遺留分とは?相続トラブルを防ぐための基礎知識
相続における不要なトラブルを防ぐため、遺留分の基本概念を正しく押さえておくことが重要です。
法定相続分との違いや、対象となる人の範囲から詳しく見ていきます。
遺留分とは?法定相続分との違い
遺留分とは、一定の法定相続人に法律上保障されている最低限受け取ることができる遺産の割合のことです。
一方で法定相続分とは、民法で定められた遺産分割の目安の割合です。
被相続人(亡くなった方)は原則として、遺言によって自分の財産を誰にどのように引き継がせるかを自由に決めることができます。
また、遺言がない場合でも、相続人全員で合意する遺産分割協議を行えば、法定相続分とは異なる割合で遺産を分けることが可能です。
しかし、すべての財産を特定の人だけに遺贈するような極端な遺言があると、残された家族の生活が成り立たなくなったり、感情的な対立から大きなトラブルに発展したりするリスクがあります。
こうした事態を防ぎ、遺族の生活基盤や潜在的な財産的持分を守るために設けられたのが遺留分の制度です。
遺留分は、たとえ遺言書で「全財産を特定の一人に譲る」と指定されていても、法律上侵すことができない最低限の権利です。
遺留分を侵害された相続人は、多く財産を受け取った人に対して金銭の支払いを求めることができます。
遺留分が認められる人の範囲と基本の割合
遺留分が認められる相続人のことを遺留分権利者と呼びます。
すべての法定相続人にこの権利が認められているわけではないため注意が必要です。
遺留分が認められるのは、以下の範囲の親族です。
- 配偶者
- 子(子が先に亡くなっている場合は代襲相続人である孫)
- 直系尊属(被相続人の親や祖父母)
被相続人の兄弟姉妹およびその代襲相続人である甥・姪には、遺留分は一切認められていないため注意が必要です。
したがって、遺言書で「すべての財産を第三者に遺贈する」と指定されていた場合、兄弟姉妹は遺留分を請求することができません。
遺留分として保障される全体的な割合(総的遺留分)は、誰が相続人になるかによって決まります。
- 直系尊属のみが相続人の場合 : 遺産全体の3分の1
- 上記以外の場合(配偶者や子がいる場合): 遺産全体の2分の1
この総的遺留分に、各相続人の法定相続分を掛け合わせることで、一人あたりの個別の遺留分割合が算出されます。
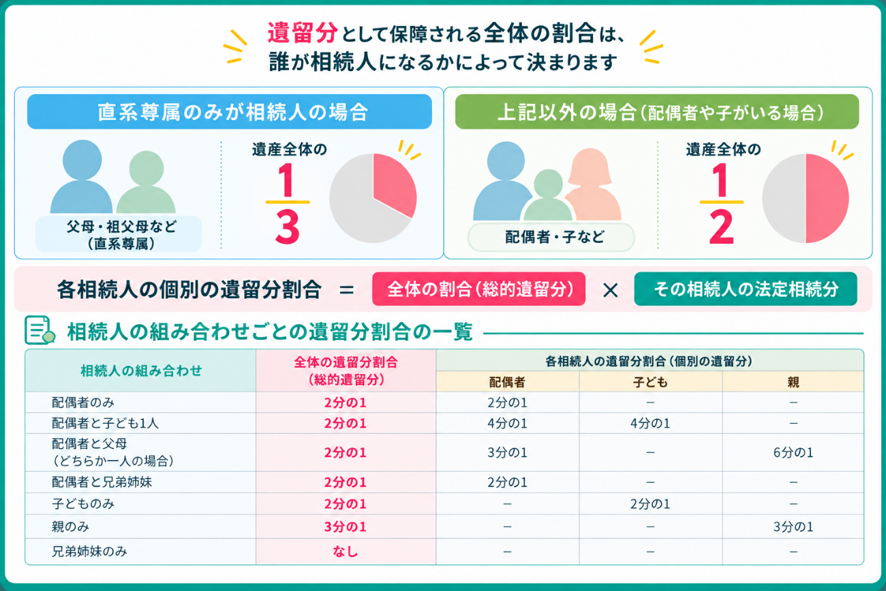
たとえば、相続人が配偶者と子2人の場合、総的遺留分は2分の1です。
それぞれの個別遺留分は、配偶者が「1/2 × 1/2 = 4分の1」、子がそれぞれ「1/2 × 1/4 = 8分の1」となります。
遺留分の計算方法と対象となる財産
遺留分を具体的に算出して金銭請求を進めるためには、どの財産が計算の基礎となるのか、また評価が分かれやすい不動産や生命保険はどのように取り扱うのかという知識が必要となります。
遺留分の計算方法
遺留分の金額を求めるには、遺留分算定の基礎となる財産額を確定させる必要があります。
基本的な計算式は以下の通りです。
遺留分算定の基礎財産の計算式
基礎財産の価額 = 相続開始時に被相続人が所有していた財産の価額 + 生前贈与した財産の価額 - 債務(借金や未払金など)の全額
この基礎財産の価額に、各相続人の個別遺留分の割合を掛け合わせることで、各人の遺留分額が算出されます。
実際に相手方に請求できる遺留分侵害額を求める場合は、自分が相続によって得た財産の額や遺贈・特別受益の額を引き、負担すべき相続債務の額を加算して算出します。
どのような財産が遺留分の計算対象になる?
基礎財産に含まれるのは、亡くなった時点で所有していた現金、預貯金、有価証券、不動産などのプラスの財産だけではありません。
生前に行われた特定の贈与も加算対象になります。
具体的には以下の範囲の贈与が持ち戻されて計算されます。
| 対象者 | 贈与時期 |
|---|---|
| 相続人以外に対する生前贈与 | 相続開始前の1年間になされたもの |
| 相続人に対する生前贈与 (婚姻や養子縁組のため、または生計の資本として受けた特別受益) | 相続開始前の10年間になされたもの |
| 当事者双方が遺留分権利者に損害を与えることを知って行った贈与(悪意の贈与) | 時期に関わらずすべて対象 |
生前贈与で手元財産をあらかじめ減らしておいたとしても、これらの持ち戻し規定により遺留分計算から除外することはできません。
自宅や土地などの不動産がある場合の計算方法
相続財産に実家などの不動産が含まれている場合、その評価額をいくらと見積もるかによって遺留分額が大きく変動するため、争いの原因になりやすい傾向にあります。
不動産の評価方法には、路線価方式や固定資産税評価額など複数の基準がありますが、遺留分の算定においては相続開始時における時価(実勢価格)を基準とするのが原則です。
小規模宅地等の特例は相続税の申告において評価額を最大8割減額できる制度ですが、遺留分算定時の時価評価には直接反映されません。
実務上は、近隣の取引事例や、複数の不動産会社による査定価格、場合によっては不動産鑑定士による鑑定評価をもとに話し合いを重ね、合意できる評価額を算出することになります。
生命保険金は原則として遺留分の対象外?
被相続人が契約し、特定の相続人が受取人に指定されていた生命保険金(死亡保険金)は、受取人固有の権利として取得される財産です。
そのため、原則として被相続人の相続財産には含まれず、基本的には遺留分算定の基礎財産にも算入されません。
この性質を利用して、遺留分の支払いに備える資金(納税資金や遺留分侵害額の支払い原資)を生命保険金で確保する生前対策が広く行われています。
ただし、例外として、生命保険金の額が遺産総額と比較してあまりにも多額であり、他の相続人との間に看過できないほどの不公平が生じる場合には、裁判所の判断により特別受益に準じるものとして遺留分計算の対象に含まれるケースがある点には注意が必要です。
相続人の立場による遺留分の有無
相続人の構成や、家族としての法的な関係性の有無によって、遺産を受け取る権利の範囲や遺留分の有無は大きく変わります。
兄弟姉妹に遺留分はない理由と相続できるケース
被相続人の兄弟姉妹(およびその代襲者である甥・姪)には遺留分が認められていません。
兄弟姉妹は、配偶者や子、親と比較して、被相続人の財産形成に対する直接的な協力度合いや、被相続人の財産に依存して生活している可能性が低いとされているためです。
被相続人が「妻にすべての財産を相続させる」または「特定の団体にすべての遺産を寄付する」といった遺言書を残して亡くなった場合、兄弟姉妹は不満があっても遺留分を請求することはできません。
ただし、遺言書が存在せず、かつ第一順位(子)および第二順位(親などの直系尊属)の相続人が誰もいない場合には、兄弟姉妹は制度上、法定相続人として遺産分割協議に参加し、財産を相続することができます。
内縁の妻(事実婚)に相続権・遺留分はないが財産を残す方法はある
婚姻届を提出していない、いわゆる内縁関係の夫婦(事実婚の配偶者)は、法律上の配偶者に該当しません。
どれほど長年連れ添っていたとしても相続権はなく、遺留分も一切認められないため注意が必要です。
そのため、何の対策も講じずに亡くなると、すべての財産は法律上の相続人に受け継がれることになり、内縁のパートナーへ財産を残すことはできなくなります。
内縁の妻に財産を確実に残すための手段としては、以下のような対策が実務で用いられます。
- 公正証書遺言を作成し、財産を遺贈する旨を明記しておく
- 生前贈与を活用し、あらかじめ財産を移転しておく
- 家族信託などを活用し、財産の管理・帰属先を生前に決めておく
認知されている子・されていない子の相続権と遺留分
法律上の婚姻関係がない男女の間に生まれた子(婚外子)の相続権や遺留分は、父親がその子を認知しているかどうかによって決まります。
父親が子を認知している場合は法律上の親子関係が発生し、その子は婚姻関係にある夫婦の間に生まれた子とまったく同じ相続権と遺留分の割合を有します。
一方、認知されていない場合は、法律上の親子関係が認められないため、相続権も遺留分もありません。
ただし、父親の死後であっても、父親が亡くなった日から3年以内であれば、死後認知の訴えを起こして相続権や遺留分の請求資格を遡って得ることが可能です。
この3年は、子が父親の死亡を知らなかった場合でも原則として進行しますので、心当たりがある場合は早めに弁護士へご相談ください。
権利が制限・消滅するケース(相続欠格・廃除・放棄など)
本来であれば遺留分を受け取れるはずの法定相続人であっても、特定の事情や本人の行動によってその権利が制限、または完全に消滅するケースがあります。
| 相続放棄 | 家庭裁判所で相続放棄の手続きを行うと、その人は最初から相続人ではなかったものとして扱われ、遺留分も含めたすべての相続権が完全に消滅します。 |
| 相続欠格 | 被相続人を故意に死亡させたり、遺言書を偽造・破棄・隠匿したりするなど、重大な不正行為があった場合に、法律上当然に相続資格を失う制度です。欠格となった人は遺留分も失います。 |
| 推定相続人の廃除 | 被相続人に対して虐待や重大な侮辱、またはその他の著しい非行があった場合、被相続人自身の意思によって、その相続人の権利を失わせる制度です。廃除が認められると遺留分も消滅します。 |
遺留分を侵害されたときの対処法
自分の最低限の権利を侵害するような内容の遺言書が残されていたり、生前贈与が行われていたりした場合の対処法をご紹介します。
遺留分を侵害されたら?遺留分侵害額請求の流れと期限
遺留分を侵害された相続人は、遺言や生前贈与によって過大に財産を受け取った人に対し、侵害された遺留分に相当する金銭の支払いを請求することができます。
これが遺留分侵害額請求です。
以前は財産そのものの返還を求める遺留分減殺請求でしたが、令和元年(2019年)7月1日に施行された民法改正により、金銭での支払い請求に一本化されました。
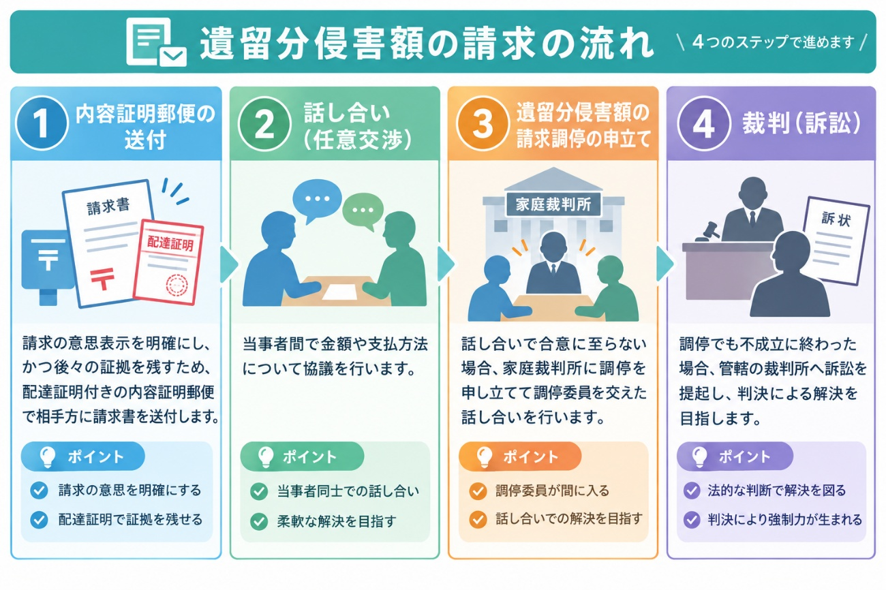
手続きの基本的な流れは以下の通りです。
請求手続きの注意点
遺留分侵害額請求をする際に事前に把握しておくべきことがあります。
期限がある
遺留分侵害額請求には厳格な期限が設定されています。
請求期限は、「相続の開始および遺留分を侵害する贈与や遺言があったことを知った時」から1年間です。
この1年以内に内容証明郵便などで請求の意思を表示しなければ、時効によって権利が消滅します。
また、これらの事実を知らなくても、相続開始の時から10年が経過すると請求できなくなります。
この10年の期間は時効と異なり、途中で進行が止まったり更新されたりすることはないと解されていますので、ご注意ください。
必要な書類
手続きにあたっては、被相続人の出生から死亡までの戸籍謄本、相続人全員の戸籍謄本、遺言書の写し、不動産の登記事項証明書、預貯金通帳のコピーなど、財産の範囲や評価額を特定できる客観的な資料を準備する必要があります。
かかる費用
かかる費用として、自分自身で行う内容証明郵便の送付費用などは実費数千円程度です。
相手方との交渉や調停、訴訟を代理で進められるのは弁護士ですので、話し合いがまとまらない場合は弁護士費用が発生します。
また、不動産の評価額に争いがある場合は、不動産鑑定士による鑑定費用がかかることがあります。
なお、遺留分侵害額が確定して財産の取得額が変わった場合は、相続税の申告をやり直す必要が生じますので、その際は税理士にご相談ください。
遺留分に関するよくある質問
遺留分に関しての質問に答えました。
遺留分を侵害する遺言書は無効ですか?
遺留分を侵害する遺言書であっても、それだけで遺言書自体が無効になるわけではありません。
遺言書の内容は一旦有効となり、遺留分を侵害された相続人が遺留分侵害額請求を行って初めて、金銭での支払いを求めることができます。
請求しなければ、遺言書通りの配分で確定します。
相続放棄をすると遺留分も受け取れませんか?
相続放棄をした相続人は、はじめから相続人ではなかったものとみなされるため、遺留分を請求する権利も完全に失われます。
また、相続放棄は生前に行うことはできず、相続開始を知った時から3カ月以内に家庭裁判所で手続きを行う必要があります。
遺留分と贈与はどのような関係がありますか?
過去に行われた生前贈与も、遺留分を計算するための基礎財産の中に組み戻されて計算されます。
相続人に対する特別受益となる贈与は相続開始前の10年間、それ以外の第三者に対する贈与は相続開始前の1年間に行われたものが原則として持ち戻されます。
そのため、多額の生前贈与によって見かけ上の遺産を意図的に減らしても、遺留分の請求を回避することはできません。
遺言で「遺留分を放棄せよ」と指示されたら従わなければなりませんか?
遺言書に「遺留分を放棄すること」と書かれていても、それに従う法的義務はありません。
遺留分は法律によって個人の権利として認められているため、遺言者の指示によって強制的に放棄させられることはありません。
相続人は自分の意思で遺留分侵害額請求を行うことができます。
遺留分侵害額請求をされたら、必ずお金で支払わなければなりませんか?
法改正により、遺留分侵害額請求の解決方法は原則として「金銭による支払い」に一本化されました。
そのため、請求を受けた側は原則としてお金で支払う必要があります。
ただし、当事者双方が合意すれば、不動産や株式といった金銭以外の現物財産を充てる形で支払うことも可能です。
生前贈与を多く受け取っている兄弟にも遺留分は請求できますか?
はい、生前贈与を過分に受け取っている兄弟姉妹に対しても、その贈与が遺留分を侵害するものであれば、遺留分侵害額請求を行うことができます。
相続人への生前贈与は、相続開始前10年間にされた特別受益にあたるものが基礎財産の計算に持ち戻され、請求の対象となります。
遺留分の支払いのために実家を売却しなければならないケースはありますか?
手元に十分な現預金がなく、遺留分の支払い資金を確保できない場合、遺産である実家(不動産)を売却して現金化せざるを得ないケースはあります。
しかし、裁判所に申し立てて「相当の期限の許与」を得ることで支払期限の猶予が認められれば、実家の急な売却を回避できる可能性があります。
相続税の生前贈与加算と遺留分の「10年・1年ルール」の違いは?
相続税の生前贈与加算とは、相続開始前の一定期間内に被相続人から相続人に対して行われた生前贈与を、相続税を計算する際に相続財産へ足し戻して課税対象とするルールです。
対象となる期間は令和5年度(2023年度)の税制改正で3年から7年へ延長されましたが、経過措置が設けられています。
相続税の生前贈与加算の対象期間
- 2026年12月31日までに発生した相続 : 相続開始前3年以内
- 2027年1月1日から2030年12月31日までに発生した相続 : 順次延長
- 2031年1月1日以降に発生した相続 : 相続開始前7年以内
一方、民法上の遺留分算定における生前贈与の持ち戻しルール(10年・1年ルール)は、目的と内容が異なる全く別の制度です。
税金を計算するための基準と、遺族間の最低限の取り分を整理するための基準がそれぞれ異なっているため、実務にあたっては双方のルールを個別に検証しなければなりません。
遺留分を侵害された場合はどうしたらいいですか?
遺留分を侵害された相続人は、遺言や生前贈与によって過大に財産を受け取った人に対し、侵害された遺留分に相当する金銭の支払いを請求することができます。
相手方との交渉や調停が不安な方や、訴訟の代理を依頼したい方は、弁護士への相談をご検討ください。
まとめ
遺留分は、残された親族の最低限の生活を保障し、不公平な遺産分割を防ぐための大切な権利です。
しかし、実務においては実家などの不動産の評価を巡る争いや、生前贈与・生命保険の扱いなどを巡って、親族間での深刻な対立を生み出す引き金にもなり得ます。
こうしたリスクを抑えるためには、財産状況や家族関係を整理し、生前から家族信託や公正証書遺言などを活用しておくことが有効です。
遺留分の請求そのものについては弁護士が窓口となりますが、財産の評価や相続税の試算、生前対策の設計には税理士が関わります。
お悩みの方は、早めに相続に強い専門家へご相談ください。

相続税に強い
税理士をご紹介します
- 身内が亡くなった、今すぐ相談したい
- 相続税申告について何も分からない
- 相続専門の税理士を紹介して欲しい
相続に関することであれば、どんなご相談でもお受けしています。
相談は無料です。繋がらないときはお時間をおいておかけ直しください。

私たちの想い
相続後に、
遺産をしっかり受け取り、安心して日々を過ごすことができるかどうか。
その鍵は、相続に強い税理士に出会えるかどうかが握っています。
例えば・・
- 申告に漏れがあれば、税務署から調査を受け追徴課税を支払う可能性がある
- 税理士が見つからず申告が間に合わなければ罰金を受けたり税金が高額になる
- 税理士が不親切であれば、よく分からないまま申告を行うことになる
など
実際に、
令和2年には、5,106件の税務調査が行われ、1件あたりなんと943万円の追徴課税が課されています。
相続に強い税理士がついていれば、まず税務調査に発展する可能性も低く、
追徴課税を受けるような抜けや漏れもないため、安心して相続税申告を終えることができます。
相続後の生活は、相続に強い、良い税理士に出会えるかどうかで決まるといっても過言ではないのです。
「亡くなられた方の遺産を、大事な方々にしっかりと残して欲しい」
「相続税のことで悩んだり、支払いに追われる様な方を1人でも多く減らしたい」
このサイトは、そんな想いで運営されています。
