

- 年間30件以上の実績
- 地域密着
- ワンストップ体制
9:00-17:00(土日祝休)
【対応エリア】
神奈川県川崎市・横浜市・東京都
※オンライン対応も可能です。
- 神奈川県川崎市を中心に地域の方々の相続税申告実績多数
- 高額の相続税申告にも複数実績
- 法人の税務顧問業務も手掛け、個人・法人をトータルサポート
相続税がかかるのか?
お電話で5分でご案内可能です
無料相談・面談の予約はこちら
相続税理士マップからの
3つのおすすめポイント
01
地域密着の相続専門センター
地域に根差した相続専門の相談窓口として、申告だけでなく生前の対策からご家族の資産全般まで長くお付き合いできるサービスを提供しています。相続税申告という事後的な対応だけでなく、生前の相続対策や家族信託まで、川崎の皆様の”入り口”としてお役に立てるよう努めています。
02
税務調査はほぼゼロ
かわさき円満しあわせ相続は、通帳や葬儀費用の領収書など根拠となる資料をすべて提出することを徹底しています。疑う余地のない申告を心がけているため、これまで相続税に関する税務調査はほぼゼロという実績です。必要に応じて書面添付も実施中です。
03
税務顧問業務も手掛ける
かわさき円満しあわせ相続では、相続税申告だけでなく、法人の税務顧問業務も手掛けています。税は個人だけでなく法人・家族全体でトータルに考えるべきという方針を大切にしています。
かわさき円満しあわせ相続(AP総合税務会計事務所)の強み
- 川崎市の皆様に寄り添う、地域密着の相続専門センターです
- 資料を出し惜しみしない丁寧な申告で、税務調査はほぼゼロ
- 法人・個人のいずれにも寄り添う|トータルで考える相続・事業承継対策
- 地元の司法書士・弁護士と連携、ワンストップで手続きをサポート
- 川崎市をはじめとする神奈川県内の相続に関するご相談は、地域密着のかわさき円満相続センターへ
相続に強い税理士の4つの基準
かわさき円満しあわせ相続(AP総合税務会計事務所)は満たしている?
01
年25件以上の
申告実績はあるか?
年間30件以上
かわさき円満しあわせ相続(AP総合税務会計事務所)では、年間30件以上の相続税申告を行っています。
02
明朗会計か?
03
一つの窓口で相続税申告が完結できるか?
(司法書士と連携しているか?)
司法書士と連携
司法書士と連携しているため、相続税申告と、登記まで完結します。
04
書面添付の対応
・税務調査の確率が下がる
・税務署からの連絡に税理士が対応
・重加算税が発生しない
書類添付をつけている
税務調査対策の書面添付に対応しています。
相続税理士マップでは上記4つを満たす税理士事務所を「相続に強い税理士」としています。
かわさき円満しあわせ相続(AP総合税務会計事務所)は、上記4つの相続に強い税理士の基準を全て満たしています。
かわさき円満しあわせ相続(AP総合税務会計事務所)の強み
川崎市の皆様に寄り添う、地域密着の相続専門センターです
「相続税がかかるかもしれないけれど、何から手をつければいいかわからない」
「身近に節税や相続税対策など、気軽にできる税理士を探している」
川崎市近郊でこのようなお悩みをお持ちなら、「かわさき円満相続センター」にご相談ください。
当センターは市内に密着し、多くの法人のサポートも行っているAP総合税務会計事務所が運営しており、地域に根差した相続専門の相談窓口として、申告だけでなく生前の対策からご家族の資産全般まで長くお付き合いできるサービスを提供しています。
相続は単なる税金の申告手続きではなく、ご家族のこれからや今後の資産形成にも関わる大切な問題です。
だからこそ当センターでは、相続税申告という事後的な対応だけでなく、生前の相続対策や家族信託まで、川崎の皆様の”入り口”としてお役に立てるよう努めています。
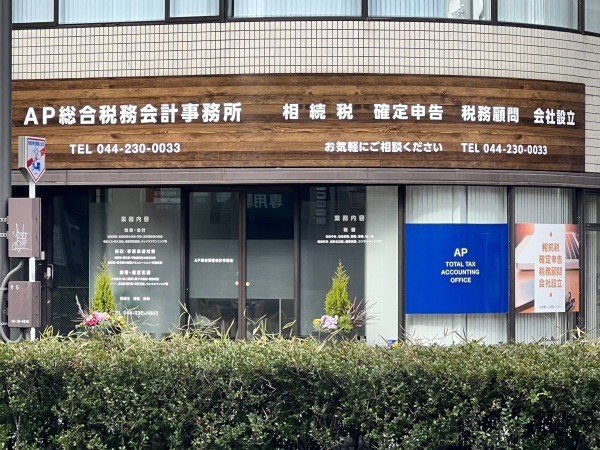
当センターはJR川崎駅より徒歩9分、京急川崎駅より徒歩7分の立地に位置し、どなたでも気軽に相談できる「街のかかりつけ税理士」を目指しています。まずはお気軽にご相談ください。
資料を出し惜しみしない丁寧な申告で、税務調査はほぼゼロ
当センターは代表税理士が川崎で独立開業し、先代の事務所との統合を経て、より地域に根付いた体制を整えた個人事務所です。
大手事務所では担当者が転職や異動で数年後にはいなくなってしまうこともありますが、当センターでは代表税理士が手厚くサポートを継続しています。
相続税申告にあたっては、通帳や葬儀費用の領収書など根拠となる資料をすべて提出することを徹底しています。
疑う余地のない申告を心がけているため、これまで相続税に関する税務調査はほぼゼロという実績です。
安心してお任せいただける申告を行っており、必要に応じて書面添付も実施中です。
笑顔で終わる相続税申告を目指し、少しでも不安があれば丁寧にお答えしてまいります。
法人・個人のいずれにも寄り添う|トータルで考える相続・事業承継対策
相続専門の事務所の多くは相続税申告のみを扱う傾向にありますが、当センターは法人の税務顧問業務も手掛けており、税は個人だけでなく法人・家族全体でトータルに考えるべきという方針を大切にしています。
特に近年ニーズが高まっているのが、株式信託を活用した事業承継対策です。
例として、会社の株式を100%保有するオーナー経営者が認知症などにより判断能力を失うと、経営が立ち行かなくなるリスクがあります。
株式信託を活用すれば、配当や財産の権利はオーナーに残したまま、議決権のみをあらかじめ後継者に移すことが可能で、贈与税もかかりません。
事業承継税制のように継続的な報告義務を伴う制度とは異なり、柔軟に導入できる点も特徴です。
このような対策は、相続税申告のみを扱う事務所ではなかなか提案の機会が生まれませんが、法人顧問として長くお付き合いする中で見えてくる課題に、当センターは真摯に向き合っています。
地元の司法書士・弁護士と連携、ワンストップで手続きをサポート
相続では申告以外にも、不動産登記(相続登記)や遺産分割協議の作成など、税理士以外の専門家の力が必要になる場面があります。
当センターは司法書士事務所と同じビル内に拠点を構えており、ご相談にいらしたお客様がそのまま各種手続きの相談へ進める体制を整えています。
また、市内の弁護士とも連携しており、遺産分割で揉めそうな案件についても申告準備と並行してご相談いただけます。
川崎市をはじめとする神奈川県内の相続に関するご相談は、地域密着のかわさき円満相続センターへ
相続に関するご相談は、早めに動くほど選択肢が広がり、より良い対策につながります。
「うちも相続税がかかるのだろうか」「生前にできる対策を知りたい」という方は、ぜひ一度かわさき円満相続センターにご相談ください。
法人の税務顧問も経験豊富な税理士が、個人の相続対策について資産全体を見据えた長期的なサポートをお約束いたします。
無料相談・面談の予約はこちら
かわさき円満しあわせ相続(AP総合税務会計事務所)の税理士報酬
相続税申告サポートプラン(相続後)
| 項目 | 報酬額 |
| 基本報酬 | 遺産総額×0.5% |
加算報酬(該当する場合)
| 項目 | 報酬額 |
| 土地評価(1筆) | 50,000円(税込55,000円) |
| 上場株式の評価(1銘柄) | 15,000円(税込16,500円) |
| 非上場株式の評価 | 150,000円(税込165,000円) |
| 準確定申告 | 30,000円(税込33,000円) |
| 遺産分割協議書の作成 | 30,000円(税込33,000円) |
| 相続人が複数の場合 | 相続人1人につき基本報酬の10%加算 |
相続税申告スピードプラン(相続後)
ご依頼いただいた時点で申告期限が迫っている場合
| 申告期限 | 加算率 |
| 2カ月以上3か月未満 | 10% |
| 1カ月以上2カ月未満 | 15% |
| 1カ月未満 | 25% |
その他費用
| 項目 | 金額 |
| 調査立会料 | 1日 50,000円 |
留意点
上記報酬代金のほか別途消費税が発生いたします。
最低報酬について:相続税申告(相続後)の報酬金額は、上記料金表により求めた金額と 50万円(税込55万円) のいずれか多い金額となります。
遺産総額の定義:すべての遺産の価額を指し、債務控除、小規模宅地の特例、生命保険の非課税枠等の控除前の金額です。
追加報酬が発生するケース:
- 申告書提出後の税務調査の立会、延納手続、物納手続
- 通帳に贈与等が見込まれる多額の入出金がある場合や、複雑な土地・非上場株式の計算など財産評価が著しく複雑な場合
- 未分割で申告後に、追加で修正申告書や更正の請求が必要な場合
実費・その他手続:
- 登記簿謄本等の取得を当事務所にご依頼いただく場合、実費及び別途手数料が発生します。
- 不動産の名義変更は、ご要望に応じて提携している司法書士が申請いたします。
川崎市に関する特典・特記事項:
- 訪問先が川崎市内のお客様は、土地の現地調査や訪問にあたって出張費は発生しません。
- 相続人代表の方が川崎市内在住のお客様は、報酬総額より 3万円お値引き させていただきます。
無料相談・面談の予約はこちら
かわさき円満しあわせ相続(AP総合税務会計事務所)の解決事例
事例1
法人様からのお付き合いで生前対策から相続までサポートを行ったケース
ご依頼者様
賃貸物件を複数所有している父(70歳)と法人を経営している長女(40歳)
初期のご相談内容
父が賃貸物件を複数所有しており、このまま行くと家賃収入が毎年父に帰属するため相続財産が多くなり、将来の相続税の納付が不安があった。
子は長女一人のため、生前に賃貸物件を贈与し、将来の相続税対策をしたい。
ご依頼後のサポート内容
家賃収入を子に移転したい場合、建物を子に贈与する必要があります。
土地建物を贈与すると、贈与税が高額になることがわかったため、建物だけ贈与を行いました。
このときに賃貸建物だけ贈与を行うと、敷金分について負担付贈与になることを説明し、負担付贈与にならないよう、敷金相当分の現金贈与も行いました。
また贈与後に建物の賃借人が変わると土地の評価が貸家建付地評価から自用地評価に変わることを説明し、これを避けるため、贈与前に長女の経営する会社とサブリース契約を結んだうえで、建物贈与を進めました。
解決のご内容と結果
相続税対策にはいろんな手法があります。
適切なアドバイスをもとに、1つずつ進めていくことが大切です。
・建物贈与により、贈与後の家賃収入は子に帰属し、相続税対策となりました。
・敷金について負担付贈与にならないようサポートを行いました。
・贈与後の入居者の変更により、自用地評価にならないようサポートを行いました。
・建物を贈与すると、贈与税のほか、登録免許税・司法書士費用・不動産取得税が発生するため、当該諸費用と相続対策による節税効果の試算を行ったうえで、贈与を行いました。
事例2
地域の士業の方々と連携し相続税申告を終えたケース
ご依頼者様
父は100%株主の社長で65歳のときに突然亡くなり、相続人は経営に関与していない長女(30歳)と次女(26歳)からのご相談
初期のご相談内容
相続人である姉妹は経営に関与しておらず、父から相続した株式についてM&Aを検討していました。
法人に顧問税理士がおられましたが、相続税の申告については当事務所へのご依頼がありました。
ご依頼後のサポート内容
相続税の申告業務に着手後、下記の業務も行いました。
まずは会社の株価を計算し、相続税評価額やM&Aの適正額の試算を行ったうえで、M&A専門の大手の会社を複数紹介しました。
M&A会社との打ち合わせ時には当事務所のスタッフも同席し、お客様の立場にたってサポートを行いました。
M&Aの過程において、社長を引き継いだ従業員の方よりMBOの形で会社と個人で株式を買取りたいという申し出があり、適正な売却額について、法人側の税理士と連携し、また契約に誤りがないよう書類については弁護士に作成を依頼し、その内容を確認しました。
解決のご内容と結果
相続税の申告だけでなく、株式の売却や不動産の交換など相続後にお客様が求めるサービスについてもお手伝いをさせていただきました。
・社長が100%株主であったこともあり、有利に交渉が進み、満足のいく価格で買い取ってもらえました。
・相続財産には、高級外車や高級時計があり、車については申告期限内に適正額で売却し、相続税の納税資金に充てる形にしました。またM&AからMBO、国外転出時課税、相続後に個人で相続した不動産と法人で所有している不動産の交換や譲渡などさまざまな論点が発生しました。
事例3
事業承継で中小企業の社長からご依頼をいただいたケース
ご依頼者様
優良企業で後継者に事業承継を行う必要があるが、なかなか進んでいない中小企業の社長
初期のご相談内容
相続に対応していない税理士の先生から相続税申告の依頼を受け、対応いたしました。
個人の会計事務所では相続税申告に対応していないことがあるほか、相続専門の税理士法人では相続税申告のみ対応し、法人顧問は行っていないというケースがあります。
ご依頼後のサポート内容
相続後に依頼を受けたため、相続財産の洗い出し、相続税の計算を行いました。
相続税を安くできるよう死亡退職金や弔慰金の支給により非上場株式の評価引き下げ、土地の評価減の適用や小規模宅地の特例、二次相続を考えながら配偶者の税額軽減を行いました。
解決のご内容と結果
中小企業の社長の場合、法人の税務と個人の税務が密接に関係しています。
毎期黒字の会社は、年々株価は上がっていき、将来相続が発生したときには、非常に高額な株価になっていることも多々あります。
また生前に後継者に事業を譲り、後継者の成長を見守り、会社が永続的に発展していくことも非常に重要です。
株価が高い場合、生前に株式を少しずつ贈与する、贈与税・相続税の納税猶予を適用する、家族信託の導入により、後継者に議決権だけ信託し経営の安定を図ることも欠かせません。
そのため相続という一点だけを捉えるのではなく、生前から税務の専門家として経営者に伴走し適切なアドバイスをしていくことが非常に大切と考えております。
現在顧問税理士がいるけれど、相続について相談にのってくれない場合には、ぜひご相談ください。
担当税理士
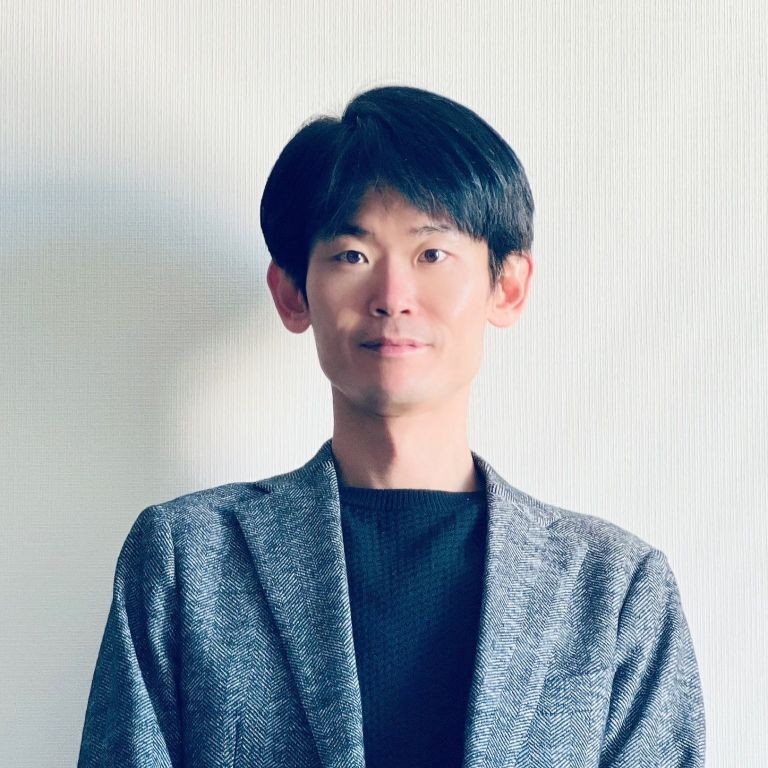
青松 伸幸 税理士
アクセス
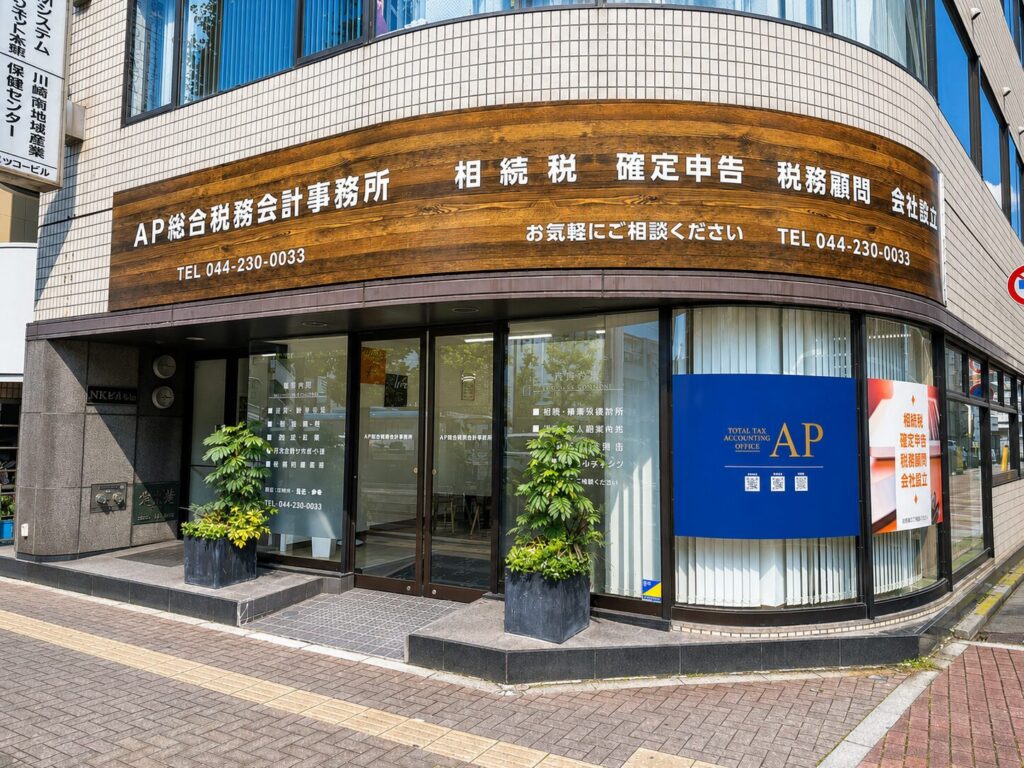
神奈川県川崎市川崎区榎町1-8 ニッコービル1F 202
JR川崎駅より徒歩9分/京急川崎駅より徒歩7分
川崎南税務署並びにあります。