
※被相続人・・亡くなった方のこと
※相続人 ・・遺産を相続する(受け取る)方のこと
相続税の申告期限は、相続の開始を知った日の翌日から10カ月以内です。
葬儀や各種手続きに追われるなかで、財産の調査や遺産分割が思うように進まないこともあります。
期限に遅れると、延滞税や無申告加算税などの負担が生じるだけでなく、税額を大きく減らせる特例が使えなくなる可能性があります。
また、特例を適用して納税額がゼロになる場合でも、申告が必要になること点には注意が必要です。
本記事では、故人(被相続人)の財産を引き継ぐ相続人に向けて、相続税の申告期限と申告までの流れ、期限を過ぎた場合のデメリット、税理士に依頼するメリットを解説します。
この記事の監修/取材協力

古尾谷 裕昭 税理士
相続専門の税理士法人の代表税理士(VSG相続税理士法人)同事務所では、年間3,500件の相続税申告を行っており「99%税務調査が入ってこない」「税金を可能な限り安く」「親身に寄りそった対応」という方針でサービスとしての相続税申告を提供している。

相続税の申告期限と申告までの流れ
相続税の申告期限と流れについてご紹介します。
相続税の申告・納付期限
相続税の申告・納付期限は、相続の開始があったことを知った日の翌日から10カ月以内です。
通常は、被相続人が亡くなった日の翌日が起算日となります。
たとえば、1月6日に亡くなった場合は、11月6日が期限です。
この期限内に、相続税の申告書の提出と納税の両方を終える必要があります。
期限日が土日祝日などの休日にあたる場合は、その翌日が期限です。
 相続税はいくらからかかる?図解付き!税金を多く支払わない為の注意点や早見表など
相続税の申告までの流れ
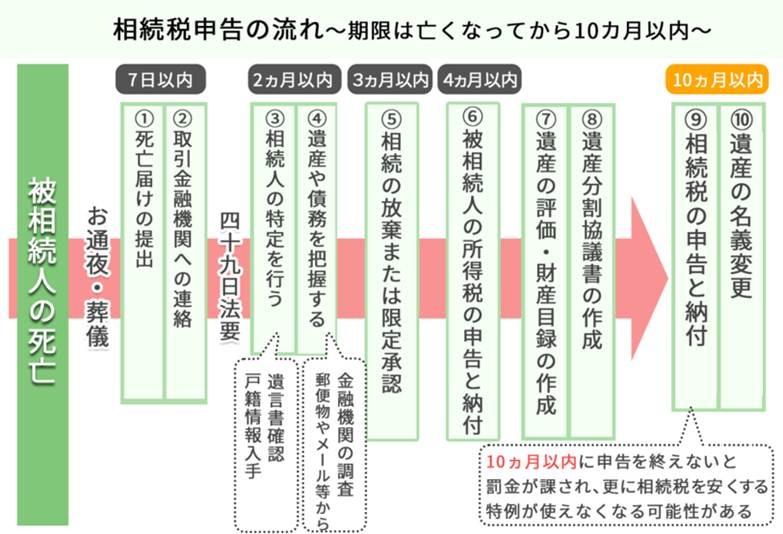
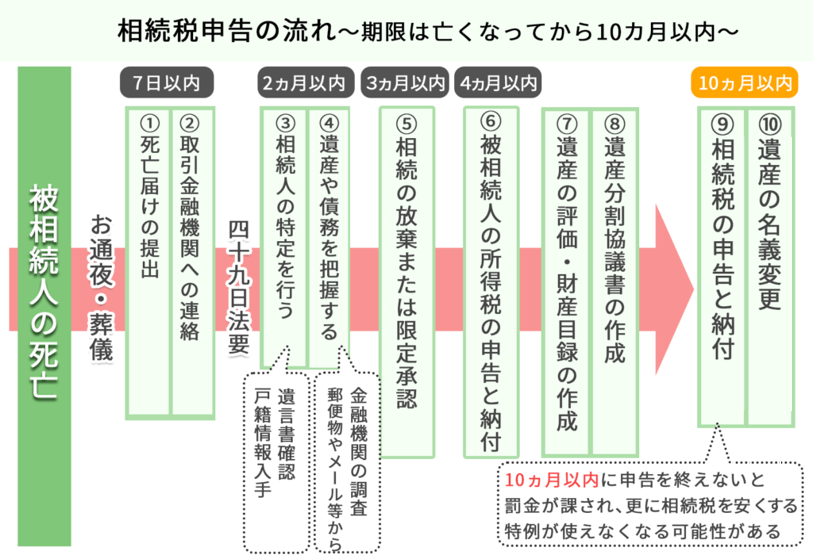
相続税の申告までには、次の10のステップがあります。
期限が決まっている手続きも多いため、全体の流れを把握しておきましょう。
(1)死亡届の提出
死亡届を、市区町村役場へ提出します。
(2)金融機関への連絡
被相続人の銀行口座など、名義人の死亡を金融機関へ連絡します。
連絡すると口座が凍結され、入出金ができなくなります。
預貯金の払戻しや名義変更には、相続手続きが必要です。
(3)相続人の特定
戸籍謄本や遺言書を確認し、財産を相続する人を特定します。
遺言書がある場合は、原則として遺言書の内容が優先される点に注意が必要です。
(4)遺産や債務の把握
預貯金や不動産などの遺産と、借金などの債務の内容を確認をしてください。
この内容をもとに、遺産を相続するかどうかを判断します。
(5)相続放棄・限定承認(3カ月以内)
相続放棄は、財産を一切引き継がない手続きです。
限定承認は、債務を財産の範囲内で引き継ぐ手続きです。
いずれも、自己のために相続の開始があったことを知った時から3カ月以内に、家庭裁判所へ申述する必要があります。
(6)被相続人の準確定申告(4カ月以内)
被相続人に確定申告が必要な所得があった場合は、相続人が代わりに所得税の申告と納税を行います。
これを準確定申告と呼び、相続の開始があったことを知った日の翌日から4カ月以内が期限です。
 準確定申告とは?相続時に必要な手続き・対象者・注意点を徹底解説
(7)遺産の評価・財産目録の作成
土地や不動産、預貯金など、すべての遺産について、相続税の計算上の評価額を算出し、財産目録を作成します。
この作業は、相続税の申告のなかでも専門的な知識が必要な部分です。
(8)遺産分割協議
遺言書がある場合は、原則として遺言書に基づいて遺産を分割します。
遺言書がなければ、法定相続人全員で遺産分割協議を行い、結果を遺産分割協議書にまとめます。
(9)相続税の申告と納付
相続税の申告書を作成し、10カ月以内に申告と納付を済ませます。
(10)遺産の名義変更
遺産分割協議書の内容に従い、遺産の名義を変更します。
不動産の名義変更は、司法書士に依頼するのが一般的です。
相続税の申告を依頼する税理士事務所と提携している司法書士であれば、手続きがスムーズに進みます。
不動産の相続登記は、取得を知った日から3年以内の申請が義務となっているため、忘れずに行ってください。
相続税申告の期限を過ぎるデメリット|加算税・延滞税と特例の不適用
期限を過ぎると、延滞税や無申告加算税などの負担が生じます。
また、税額を大きく減らせる特例が使えなくなる可能性もある点に注意が必要です。
ここでは、2つのデメリットに分けて解説します。
期限を過ぎるデメリット1|加算税・延滞税などの負担
期限を過ぎた場合は、状況に応じて、次のような税金が課されます。
延滞税
延滞税は、納期限までに納付しなかった場合に、納付が遅れた日数に応じて課される税金です。
割合は毎年見直されており、令和8年(2026年)は、納期限の翌日から2カ月を経過する日までが年2.8%、2カ月を経過した日以後は年9.1%です。
遅れた期間が長くなるほど、負担が増えます。納付は速やかに行ってください。
無申告加算税
無申告加算税は、正当な理由なく期限内に申告しなかった場合に課される税金です。
税率は、納付する相続税額のうち、50万円までの部分が15%、50万円を超え300万円までの部分が20%、300万円を超える部分が30%です。
令和6年1月1日以後に法定申告期限を迎える相続税が対象となります。
税務署の調査の通知を受ける前に、自主的に期限後申告をした場合は、税率が5%に軽減されます。
期限後の申告は、できるだけ早く行うことが大切です。
重加算税
相続財産を意図的に隠したり、仮装したりするなど、悪質と判断された場合には、重加算税が課されます。
税率は、過少申告の場合が35%、無申告の場合が40%です。
特に悪質な場合は、刑事罰の対象となることもあります。
過少申告加算税
過少申告加算税は、申告した税額が実際の税額より少なかった場合に、不足分に対して課される税金です。
税率は原則10%で、当初の申告税額と50万円のいずれか多い金額を超える部分は15%です。
期限を過ぎるデメリット2|特例が使えなくなる可能性
申告期限までに遺産分割が終わっていないと、相続税を大きく減らせる特例が使えなくなる可能性があります。
代表的な特例は、次の2つです。
小規模宅地等の特例
小規模宅地等の特例は、被相続人の自宅などの土地の評価額を減額できる制度です。
たとえば、配偶者や同居していた親族が自宅の土地を相続する場合は、一定の要件を満たせば、330平方メートルまでの部分の評価額を80%減額できます。
相続税の負担によって、遺族が自宅を手放すことのないよう設けられた制度です。
配偶者の税額軽減
配偶者の税額軽減(相続税法第19条の2)では、配偶者が取得した財産が、1億6,000万円と配偶者の法定相続分相当額のうち多い金額までであれば、相続税がかかりません。
たとえば、遺産が10億円で、相続人が配偶者と子どもの場合、配偶者の法定相続分は2分の1です。この場合、5億円までは課税されません。
特例の適用には申告期限までの遺産分割が必要
どちらの特例も、相続税を大きく減らせる可能性があります。
いずれも、申告期限までに遺産分割が終わっていることが適用の前提です。
分割が間に合わない場合は、申告書に申告期限後3年以内の分割見込書を添付して申告します。
3年以内に分割できたときは、分割した日の翌日から4カ月以内に更正の請求を行うことで、特例の適用を受けることが可能です。
このほかにも、相続税を抑えられる特例はあります。
適用できるかどうかは、税理士に確認しておくと安心です。
相続税申告は税理士に依頼すべき?
相続税申告が遅れてしまう主な原因は、相続税申告の難しさや多くの資料集め・作成があること、遺産分割協議がまとまらないことが考えられます。
税理士に依頼することで、期限遅れや申告誤りのリスクを減らせます。
財務省の国税庁実績評価書によると、相続税の申告書に税理士が関与した割合は、令和5年度が86.3%、令和6年度が86.5%です。
申告する方の大半が、税理士に依頼していることがわかります。
相続税申告を税理士に依頼するメリット
相続税申告は、申告書の作成や財産の評価など、税理士にとっても難易度が高い分野です。
税理士であれば誰でも対応できるわけではないため、相続を専門とする税理士に相談するのが望ましいです。
- 膨大な作業を専門家に任せられる
- 期限内に申告を終えやすくなる
- 正確な申告が期待できる
- 税務調査のリスクを抑えられる可能性がある
- 税務署からの電話や文書、来署依頼への対応を任せられる
- 節税効果が期待できる遺産分割や特例の適用を提案してもらえる
【注意】税理士報酬は期限まで3カ月を切ると高くなる場合がある
申告期限まで残り3カ月を切ってから依頼すると、短期間で作業を進める必要があるため、基本報酬に特急料金が加算される場合があります。
加算の有無や金額は事務所によって異なり、基本報酬の20%程度とする例もあります。
税理士事務所には、余裕を持って相談してください。
自分で申告することはできる?
相続税の申告には専門知識が必要で、一般の方が間違いなく申告することは難しいです。
国税庁の公表によると、令和6事務年度に相続税の実地調査を受けた9,512件のうち、82.3%にあたる7,826件で申告漏れなどが見つかりました。
1件当たりの追徴税額(加算税を含む)は、867万円です。
財産の評価や特例の適用に不安がある場合は、申告前に税理士へ相談してください。
税理士に依頼する必要がない場合
遺産額が基礎控除額以下であれば、相続税の申告は不要で、税理士に依頼する必要もありません。
基礎控除額は、次の計算式で求めます。
<基礎控除額の計算式>
3,000万円+600万円×法定相続人の数
たとえば、法定相続人が3人の場合は、3,000万円+600万円×3人=4,800万円です。
特例を適用する前の遺産額が基礎控除額を超える場合は、特例によって納税額がゼロになるときでも、申告が必要です。
相続を専門とする税理士事務所のなかには、無料相談で遺産額の試算まで対応している事務所もあります。
財産の計算に不安がある場合は、こうした相談を活用すると、申告漏れによる加算税などの負担を避けやすくなります。
まとめ
相続税申告の期限は、相続の開始があったことを知った日の翌日から10カ月以内です。
通常は、被相続人が亡くなった日の翌日が起算日となります。
期限内に申告しないと、延滞税や無申告加算税などの負担が生じる点に注意が必要です。
遺産分割が間に合わない場合は、申告期限後3年以内の分割見込書を添付して申告する方法があります。
まずは申告が必要かどうかを確認し、必要な場合は、早い段階で税理士などの専門家に相談してください。
相続を専門とする税理士に相談することで、期限遅れや申告誤りのリスクを減らせます。

相続税に強い
税理士をご紹介します
- 身内が亡くなった、今すぐ相談したい
- 相続税申告について何も分からない
- 相続専門の税理士を紹介して欲しい
相続に関することであれば、どんなご相談でもお受けしています。
相談は無料です。繋がらないときはお時間をおいておかけ直しください。

私たちの想い
相続後に、
遺産をしっかり受け取り、安心して日々を過ごすことができるかどうか。
その鍵は、相続に強い税理士に出会えるかどうかが握っています。
例えば・・
- 申告に漏れがあれば、税務署から調査を受け追徴課税を支払う可能性がある
- 税理士が見つからず申告が間に合わなければ罰金を受けたり税金が高額になる
- 税理士が不親切であれば、よく分からないまま申告を行うことになる
など
実際に、
令和2年には、5,106件の税務調査が行われ、1件あたりなんと943万円の追徴課税が課されています。
相続に強い税理士がついていれば、まず税務調査に発展する可能性も低く、
追徴課税を受けるような抜けや漏れもないため、安心して相続税申告を終えることができます。
相続後の生活は、相続に強い、良い税理士に出会えるかどうかで決まるといっても過言ではないのです。
「亡くなられた方の遺産を、大事な方々にしっかりと残して欲しい」
「相続税のことで悩んだり、支払いに追われる様な方を1人でも多く減らしたい」
このサイトは、そんな想いで運営されています。
